你的位置:开yun云·kaiyun(全站)体育官方网站/网页版 登录入口 > 新闻 >
开云(中国)kaiyun网页版登录入口开云体育雷同的费率出动在近一个月内已屡次献技-开yun云·kaiyun(全站)体育官方网站/网页版 登录入口
发布日期:2026-10-18 11:34 点击次数:191
“货币基金还值得放钱吗?”这一疑问正成为越来越多投资者的困惑。
跟着货币基金平均7日年化收益率降至1.24%,近百只家具收益率低于1%,天弘余额宝等头部家具也在“破1”边际徬徨。当收益率“破1”逐渐成为常态,不少投资者直言:“手里的零钱还值得放进余额宝这类货币基金吗?”
然则,现实却献技了一幕“反向决骤”。数据表示,扬弃10月底,货基规模逆势冲突15万亿元整数关隘,较旧年底增长超万亿元;年中握有户数冲突20亿,半年增近7000万户投资者。这一看似矛盾的称心背后,市集对货币基金的建立价值也激发烧议。
对此,受访东说念主士宽广以为,货基收益率虽降至1%近邻,但其动作现款搞定用具的中枢价值未变,异日规模有时率会稳中有升。华南一位货币基金司理对第一财经说:“货币基金的中枢价值并不是追求高收益,在当下低利率的市集环境下,流动性需求刚性存在,货币基金的现款搞定属性仍然是投资者资产建立的基础项。”
“破1”进行时
本年以来,货币基金收益率举座呈现震憾下行趋势,举座水平已较往年权臣回落。Wind数据表示,扬弃12月22日,全市集稀有据的945只货币型基金(不同份额分开缠绵,下同),平均7日年化收益率跌至1.24%,较旧年同时的1.6%下落了0.36个百分点;与2023年同时2.18%的水平比拟,降幅进步四成。
从具体家具来看,现时已无货基7日年化收益率进步2%,收益率最高的光大耀钱包C仅为1.86%;而旧年同时有57只进步2%,最高达3.28%。此外,还有93只货基7日年化收益率低于1%,数目同比增长2.4倍;另有280只家具收益率辘集在1%至1.2%之间。
多只千亿元级规模的头部家具也未能避免。以规模进步7900亿元的天弘余额宝为例,该家具成立以来最高七日年化收益率已经达到6.76%,随后震憾下行,本年9月以来保握在1%至1.1%区间波动,12月4日更是降至1.001%,创历史新低。
规模在3000亿元以上的建信嘉薪宝A、中原钞票宝A的最新7日年化收益率也为1.14%、1.06%;规模进步1千亿元的华泰紫金天天发仅为0.72%。
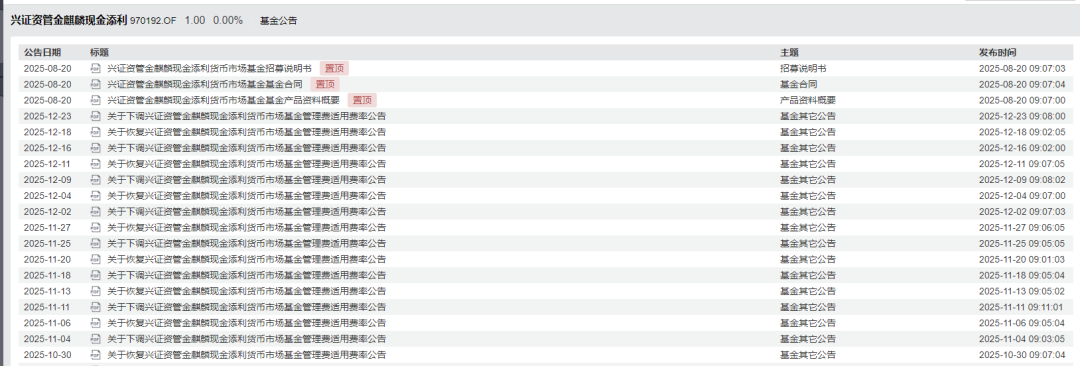
此外,收益率走低不仅径直影响投资体验,还触发多只货币基金的公约降费条件。如12月23日,兴证资管金麒麟现款添利公告称,当以0.7%的搞定费缠绵的七日年化暂估收益率小于或便是2倍活期进款利率,搞定费调降至0.3%,以缩短每万份基金暂估净收益为负并激发销售机构交收透支的风险。
因发生上述情况,兴证资管金麒麟现款添利于12月21日将搞定费出动为0.3%,而在12月16日,该家具刚公告称风险摈斥之后复原计提0.7%的搞定费。梳理历史公告可见,雷同的费率出动在近一个月内已屡次献技。
此类被迫降费并非个例。第一财经凭据公告不彻底统计,扬弃12月23日,近一个月来有招商资管智远天添利、中信建投智多鑫、长盛元增利、申万宏源天天增、中金聚金利等17只家具出现雷同的费率出动。
梳剪发现,这些出动多辘集在由资管集结家具转型而来的货基中,其宽广诞生浮动费率法例,自己的搞定费率相对较高。Wind数据表示,扬弃12月23日,有21只货基的搞定费率进步0.5%,14只达到0.9%,而当今大多半货基的搞定费在0.33%控制。
据第一财经从业内了解,此类“高费率”货基此前多对接券商签约客户或为机构定制,干系费率法例由券商主导设定,并未对标公募货基的宽广费率水平。
“当今投研团队已对家具组合进行了一些调仓操作,勤奋获取更高的收益。此外,经由公司里面盘问,这类家具仍按照‘浮动费率’神情运作,短期内不会改换。”有干系机构东说念主士报酬第一财经:从现时收益率阐明来看,这类高费率家具连接沿用原有费率神情已不太合理,异日行业或劝诱监管与渠说念情况统筹优化。
货基建立价值安在?
跟着收益率握续走低,市集上出现了对货币基金存在必要性的盘问。在业内东说念主士看来,在现时的市集环境下,货基收益率或将连接出动,全面“破1”仅仅技能问题。那么,货币基金是否还有建立价值?
从试验数据来看,货币基金规模并未随收益下行而缩水,反而呈现握续增长态势。中国证券投资基金业协会数据表示,货币基金的规模进步15.05万亿元,占全市集总量的40.73%;这一规模较旧年底加多了1.44万亿元,增幅进步1成。
握有账户数通常印证了货基的招引力。中报数据表示,全市集货币基金的握有账户数共计进步20亿户,上半年加多了近7000万户(6914.13万户)。
“本年债券市集阐明平平,导致部分资金从债基赎回后转向货基;加之部分管待子公司的债券家具也会建立货币基金,因此货基规模并未因收益下落而较着缩水,反而举座出现飞腾。”前述华南货币基金司理对第一财经说。
针对市集对货基存在必要性的担忧,业内东说念主士宽广给出含糊谜底。上述华南货币基金司理示意,尽管货基收益有所下落,但依然是流动性现款搞定不成或缺的底层建立。“关于生手或风险承受智商颠倒低的投资者来说,在战争更复杂或较高风险家具之前,货币基金可能是其开荒管待意志和不雅念比较好的介入家具”。
他进一步分析,关于较为进修的投资者来说,货币基金可动作资产建立的基础仓位,保险投资计策流动性和机动性,避免资金闲置;关于机构投资者来说,货币基金是其现款搞定的要害型家具,便于运营资金的机动搞定,收场低风险正经升值。
一位头部公募投研东说念主士也补充说念:“要从个东说念主或家庭资产建立的角度去看,例必要有一部分资金预期收益率比较低,但关于安全性和流动性的要求比较高,货基用来承载和收场该部分资产,是比较合乎的。”
“在低利率环境中,货基收益率的下行是一个例必事件,其关于投资者的价值,就在于高安全性和高流动性带来的便利性;试验上若是横向比较的话,相较于活期进款等,货基的收益也如故更高一些的。”该东说念主士告诉第一财经。
在前述头部公募投研东说念主士看来,货基逆势增长的中枢原因在于,“哪怕收益率下行,货基自己动作现款资产搞定用具的属性并莫得发生本色性改换”。基于此,他以为异日货基大幅缩量的可能性不大,但增长放缓是细意见。
前述货币基金司理还以为,当今好多货币家具与蚀本场景的深度绑定已造成踏实的用户习尚,如余额宝、零钱通为代表的家具兼具活钱搞定和支付功能,强化了货基的平日金融基础要领属性,导致其已不是不错被彻底替代的单纯投资品。
“基金公司如故要凭据市集中枢需求真切绑定开云(中国)kaiyun网页版登录入口开云体育,普及用户粘性和资金的留存率,通过降费提效、场景做事等普及,牢固现款搞定地位。”沪上一位渠说念东说念主士对第一财经示意,在客户做事中,会向对收益有更高要求的客户,保举短债基金、同行存单指数基金等收益率更具招引力的替代家具。